
הטופס כבר פתוח בטאב השני. מילאתם שם, תעודת זהות, מספר חשבון בנק. צילמתם את הצ'ק. נשאר רק ללחוץ "שלח".
אם זה בערך המצב שלכם עכשיו, תנו לנו עשר דקות לפני הלחיצה.
לא כדי להטיף. יש מצבים שבהם משיכה מוקדמת של כספי פנסיה היא החלטה סבירה לגמרי, ולפעמים אפילו הנכונה ביותר. אבל כמעט כל מי שמגיע אלינו אחרי שכבר משך אומר משפט דומה: "לא ידעתי שזה עולה כל כך הרבה".
המדריך הזה נכתב בשביל שלא תצטרכו להגיד את המשפט הזה.
למה בכלל אנחנו רוצים למשוך?
בואו נודה באמת: אף אחד לא קם בבוקר ומחליט למשוך פנסיה בשביל הכיף. בדרך כלל יש סיבה, והיא אמיתית. מינוס שלא נסגר כבר חודשים. הלוואה שהריבית שלה חונקת. חתונה, דירה, עסק שצריך חמצן. עזבתם עבודה ופתאום ראיתם שיש שם סכום שלא ידעתם עליו.
ויש גם את המשפט שחוזר שוב ושוב: "זה הכסף שלי, למה שלא אשתמש בו?"
זו שאלה הוגנת. זה באמת הכסף שלכם. אבל כדי להבין למה המשיכה כל כך יקרה, צריך להבין קודם מה קורה בתוך הראש שלנו כשאנחנו מסתכלים על הכסף הזה.
המוח שלנו לא בנוי לחשוב על גיל 67
בכלכלה התנהגותית יש מושג שנקרא הטיית ההווה. הרעיון פשוט: אנחנו נותנים משקל עצום למה שקורה עכשיו, ומשקל קטן מאוד למה שיקרה בעוד שנים. אלף שקל היום מרגישים שווים יותר משלושת אלפים בעוד עשרים שנה, גם כשהחשבון אומר בדיוק את ההפך.
זה לא חוסר אחריות. ככה המוח האנושי עובד. במשך רוב ההיסטוריה, מה שהיה חשוב זה לשרוד את החורף הקרוב, לא לתכנן את הפרישה.
החוקר האל הרשפילד, שעוסק בכלכלה התנהגותית, הלך צעד אחד רחוק יותר. במחקרים שלו הוא מצא שכשאנשים חושבים על עצמם בעוד עשרות שנים, המוח מתייחס לזה בדומה לאופן שבו הוא חושב על אדם זר. כלומר, ה"אני" של גיל 70 מרגיש לנו כמו מישהו אחר.
כשאתם מושכים פנסיה מוקדם, אתם בעצם לוקחים כסף מאדם שאתם לא באמת מכירים. רק שהאדם הזה הוא אתם, בגיל שבו כבר לא תוכלו לחזור לעבוד ולהשלים את מה שחסר.
מגירות בראש: חשבונאות מנטלית
עוד תופעה שכדאי להכיר נקראת חשבונאות מנטלית. אנחנו מחלקים את הכסף שלנו למגירות דמיוניות: כסף לחופשה, כסף לשוטף, כסף לחירום, וכסף "שסתם יושב שם".
כספי הפנסיה נופלים כמעט תמיד למגירה האחרונה. הם רחוקים, הם לא מופיעים בחשבון הבנק, ורוב האנשים לא יודעים בכלל כמה יש להם שם. לכן כשמגלים סכום של 40 או 60 אלף שקל, זה מרגיש כמו מציאה. כמו כסף שנפל מהשמיים.
אבל הכסף הזה לא נפל מהשמיים. הוא החלק שלכם ושל המעסיק מכל משכורת, שנועד לדבר אחד בלבד: לשלם לכם משכורת כשתפסיקו לעבוד.
כשהלחץ מדבר, האופק מתקצר
החוקרים סנדיל מוליינתן ואלדר שפיר כתבו ספר שלם על מחסור. אחת המסקנות המרכזיות שלהם היא שלחץ כלכלי ממש מצמצם את רוחב הקשב שלנו. כשיש חוב שלוחץ, רואים בבהירות מושלמת את הבעיה של החודש הזה, ופחות את המחיר של העשורים הבאים.
וזה בדיוק הרגע שבו רוב האנשים מחליטים למשוך פנסיה. ברגע הכי פחות מתאים לקבל החלטה ארוכת טווח.
זה לא אומר שאתם טועים. זה אומר שכדאי לקבל את ההחלטה הזו עם עוד זוג עיניים לידכם, רצוי של מישהו שלא נמצא באותו לחץ.
החשבון שאף אחד לא עושה לכם
עכשיו בואו נעבור למספרים, כי פה מסתתרת ההפתעה.
נניח שאתם בני 35, ויש לכם בקרן הפנסיה 50,000 שקל של כספי תגמולים.
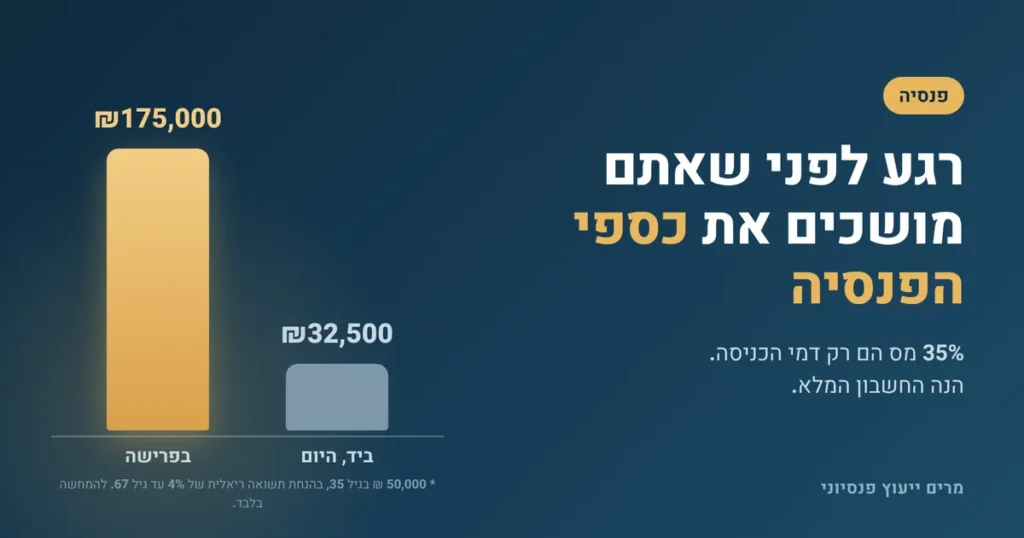
אם תמשכו אותם היום, זו תיחשב "משיכה שלא כדין". על כספים שהופקדו מ־2008 והלאה, המס הוא 35%, או המס השולי שלכם אם הוא גבוה יותר. כלומר, לחשבון הבנק ייכנסו בערך 32,500 שקל. כבר כאן הלכו 17,500 שקל.
אבל זה רק החלק הגלוי.
עכשיו נשאיר את אותם 50,000 שקל בקרן עד גיל 67. בהנחה של תשואה ריאלית ממוצעת של 4% בשנה (זו הנחה לצורך ההמחשה בלבד, לא הבטחה), הסכום יגיע לכ־175,000 שקל, וזה בכסף של היום, אחרי שכבר נוטרלה האינפלציה.
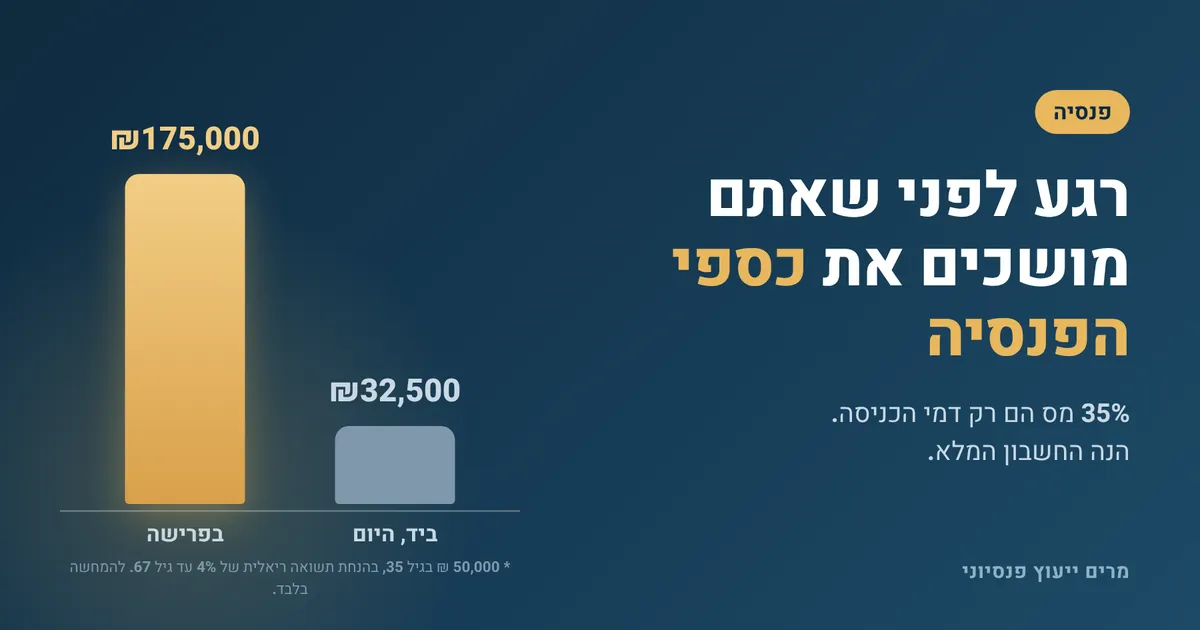
32,500 שקל עכשיו, מול כ־175,000 שקל בפרישה.
זה המחיר האמיתי. ה־35% הם רק דמי הכניסה.
ואם אתם צעירים יותר, הפער גדל עוד. אותם 50,000 שקל אצל מי שבן 28 יכולים להפוך בפרישה ליותר מ־220,000 שקל באותה הנחת תשואה. כל שנה שהכסף נשאר בקרן היא שנה שבה הוא עובד בשבילכם, והריבית דריבית עושה את רוב העבודה דווקא בשנים האחרונות.
מה בכל זאת אפשר למשוך, ומתי
לא כל שקל בקרן הפנסיה זהה. יש כמה סוגים של כספים, ולכל אחד חוקים משלו.
כספי פיצויים
כשעוזבים מקום עבודה, אפשר בדרך כלל למשוך את כספי הפיצויים שהצטברו אצל אותו מעסיק. בשנת 2026, החלק הפטור ממס הוא עד 13,750 שקל לכל שנת עבודה, ומעבר לזה משלמים מס לפי המדרגה השולית. המשיכה נעשית בדרך כלל באמצעות טופס 161 שהמעסיק ממלא.
נשמע טוב, נכון? יש כאן מלכודת שרוב האנשים לא מכירים. משיכת פיצויים, גם כשהיא פטורה ממס, מקטינה את הקצבה העתידית שלכם. ויותר מזה: היא מקטינה גם את הפטור ממס שתקבלו על הקצבה בגיל הפרישה. כלומר, את הפטור של היום תשלמו מאוחר יותר. ברוב המקרים עדיף להשאיר את הפיצויים בקרן, במה שנקרא "רצף קצבה", ולהמשיך ליהנות מהצמיחה שלהם.
כספי תגמולים שהופקדו לפני 2008
כספים שהופקדו לפני 2008 עשויים להיות "הוניים", כלומר כאלה שאפשר למשוך כסכום חד פעמי בתנאים מסוימים. אם יש לכם ותק ארוך בשוק העבודה, ייתכן שיש לכם כסף כזה בלי שידעתם. כדאי לבדוק את זה לפני שנוגעים בכספים אחרים.
כספי תגמולים שהופקדו מ־2008 והלאה
אלה כספי קצבה. המטרה שלהם היא לשלם לכם פנסיה חודשית, ומשיכה שלהם לפני הזמן היא משיכה שלא כדין, עם מס של 35% לפחות. זה הכסף היקר ביותר למשוך.
מצבים מיוחדים
יש מקרים שבהם החוק מאפשר הקלות במס, ואפילו פטור מלא או החזר. למשל, נכות בשיעור גבוה שמוכרת על ידי ביטוח לאומי, הוצאות רפואיות חריגות, או שנת מס עם הכנסה נמוכה במיוחד. אם אתם באחד המצבים האלה, שווה לבדוק את זה לעומק לפני המשיכה, ולפעמים גם אחריה, כי ייתכן שמגיע לכם כסף בחזרה.
ומה עם הביטוח?
נקודה שכמעט כולם מפספסים: קרן פנסיה היא לא רק חיסכון. יש בה גם ביטוח נכות וביטוח שאירים, שמגנים עליכם ועל המשפחה שלכם אם, חלילה, משהו קורה.
משיכה של הכספים עלולה להשפיע על הכיסויים האלה. וזה בדיוק הסוג של דבר שבודקים לפני, לא אחרי. כי כשמגלים שאין כיסוי, זה בדרך כלל ברגע הכי לא מתאים.
לפני שמושכים: חלופות שכדאי לבדוק
- הלוואה כנגד החיסכון. חלק מהגופים המנהלים מציעים הלוואה לעמיתים כנגד הכסף שצברתם. אתם מקבלים כסף עכשיו, מחזירים בתשלומים, והחיסכון שלכם ממשיך לעבוד.
- קרן השתלמות. אם יש לכם קרן השתלמות שעברו עליה שש שנים, היא נזילה, ומשיכה שלה בדרך כלל פטורה ממס על הרווחים, עד התקרה. זה כמעט תמיד מקור זול יותר מכספי הפנסיה.
- איחוד הלוואות ופריסת חובות. לפעמים הבעיה היא לא חוסר כסף, אלא כמה הלוואות יקרות שמצטברות. איחוד שלהן להלוואה אחת בריבית נמוכה יותר יכול לפתור את הלחץ בלי לגעת בפנסיה בכלל.
- הלוואה בנקאית. גם הלוואה רגילה, עם ריבית, עשויה לצאת זולה בהרבה ממס של 35% ומהפסד של עשרות שנות צמיחה.
הטעויות הנפוצות ביותר שאנחנו רואים
- מושכים את הכל במכה אחת, כשהיה מספיק למשוך רק חלק.
- מושכים דווקא את הכסף היקר, כספי הקצבה, כשהיו בקרן כספים זולים יותר למשיכה.
- מושכים פיצויים "כי הם פטורים", בלי להבין שהפטור יחזור אליהם כחשבון בגיל הפרישה.
- לא בודקים זכאות להחזר מס, ומשאירים כסף אצל רשות המסים.
- לא שואלים מה קורה לביטוח הנכות והשאירים אחרי המשיכה.
- ובעיקר: מחליטים לבד, בלחץ, ביום שבו הכל נראה דחוף.
שלוש שאלות לפני שלוחצים "שלח"
- האם יש מקור אחר? קרן השתלמות נזילה, הלוואה מהקרן, איחוד הלוואות.
- האם אני יודע בדיוק איזה כסף אני מושך? פיצויים או תגמולים, מלפני 2008 או אחרי. ההבדל יכול להגיע לעשרות אחוזים במס.
- האם עשיתי את החשבון ההפוך? לא "כמה אקבל עכשיו", אלא "כמה זה יחסר לי בפרישה".
אם עניתם על שלושתן ועדיין מרגישים שזה הצעד הנכון, ייתכן מאוד שהוא באמת נכון. יש מצבים שבהם סגירת חוב יקר שווה את המחיר. רק תעשו את זה בעיניים פקוחות, ובדרך הזולה ביותר שאפשר.
שאלות שאנחנו שומעים הרבה
אפשר למשוך רק חלק מהכסף?
בהרבה מקרים כן. לא חייבים למשוך את כל היתרה, ולפעמים משיכה חלקית ומחושבת פותרת את הבעיה בעלות נמוכה בהרבה.
כמה זמן לוקחת המשיכה?
זה תלוי בגוף המנהל ובסוג הכספים, אבל בדרך כלל מדובר בכמה ימי עבודה עד שבועות ספורים מרגע שכל המסמכים הוגשו כמו שצריך. מסמך לא קריא או חסר הוא הסיבה הנפוצה לעיכובים.
עזבתי עבודה, אני חייב למשוך את הפיצויים?
ממש לא. אפשר להשאיר אותם בקרן, ובמקרים רבים זו הבחירה המשתלמת יותר לטווח הארוך.
אם כבר משכתי, יש מה לעשות?
לפעמים כן. במקרים מסוימים אפשר לבקש החזר מס על חלק מהסכום ששולם. שווה לבדוק.
לסיכום
הכסף בקרן הפנסיה הוא שלכם. אף אחד לא יכול לקחת לכם את הזכות להחליט מה לעשות איתו. אבל החלטה טובה מתחילה בחשבון מלא: לא רק כמה תקבלו היום, אלא כמה זה יעלה לכם מחר.
ואם אתם לא בטוחים, בשביל זה אנחנו כאן. שיחת בדיקה קצרה, עוד לפני שממלאים טופס, יכולה לחסוך לכם עשרות אלפי שקלים, ולפעמים גם למצוא פתרון שלא חשבתם עליו בכלל.
השאירו פרטים ונחזור אליכם.
המידע במאמר הוא כללי ואינו מהווה ייעוץ פנסיוני או תחליף לייעוץ המותאם לנתונים ולצרכים האישיים של כל אדם. שיעורי המס, התקרות והתנאים נכונים לשנת 2026 ועשויים להשתנות. הדוגמאות המספריות מבוססות על הנחת תשואה ואינן מבטיחות תשואה עתידית.